Модернизация семейной ипотеки приведёт к перетоку спроса на рынок ИЖС, считают эксперты
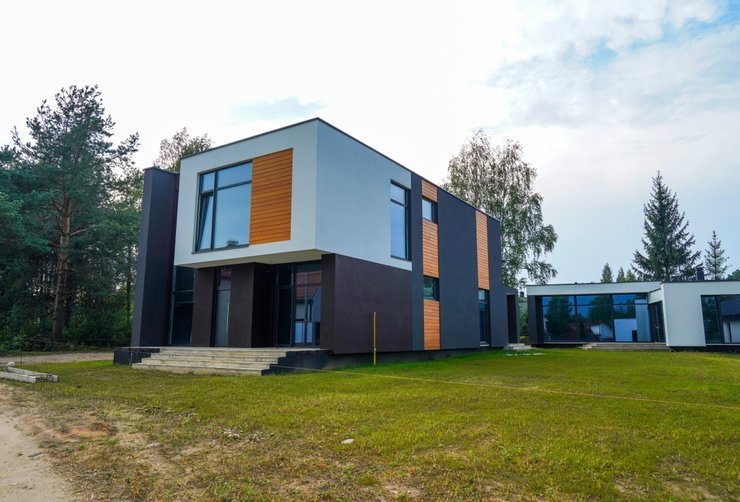
Льготные кредиты на частные дома становятся заметно выгоднее займов на квартиры.
Покупательский спрос может переориентироваться в сторону загородной недвижимости после сохранения ставки по семейной ипотеке на ИЖС на уровне 6% вне зависимости от локации и количества детей. Об этом в разговоре с корреспондентом Циан.Журнала сообщил руководитель и основатель строительной компании «АПС ДСК» Александр Кальсин.
«Ранее все преимущества были на стороне сегмента многоквартирных домов — теперь праздник наступил на улице ИЖС. Однозначно, спрос будет переориентироваться. Если рынок частного домостроения будет расти и государство увидит в этом пользу, тогда у властей будет смысл и в дальнейшем поддерживать наш сегмент», — отметил девелопер.
Также он подчеркнул, что свою поддержку сектору ИЖС ранее неоднократно высказывал вице-премьер РФ Марат Хуснуллин.
«Он много раз говорил, что развитие индивидуального строительства благоприятно способствует росту рождаемости. Это действительно так. Поэтому, надеюсь, продление льготной ставки по семейной ипотеке на частные дома поможет государству в том числе в решении демографических задач», — заявил Александр Кальсин.
При этом, по его мнению, законодатели зря пошли на серьёзное ужесточение условий по семейной ипотеке на квартиры в многоквартирных домах.
«Это делает застройщиков в МКД более уязвимыми. И как бы потом государству после отказа субсидировать дешёвую ипотеку не пришлось за счёт бюджета решать проблемы, которые могут возникнуть в результате банкротства застройщиков. Такой итог вполне возможен», — спрогнозировал Александр Кальсин.
По мнению основателя и директора центра недвижимости «Метры» Анастасии Андрейчук, решение сохранить ставку в 6% для ИЖС прежде всего связано с тем, что государству важно сохранить доступность этого формата жилья для семей.
«Для части покупателей это действительно может стать дополнительным аргументом в пользу частного дома. Особенно заметной разница будет для семей с одним или двумя детьми. Например, с 1 октября в регионах ставка при покупке квартиры для семьи с одним ребёнком составит 10%, с двумя — 8%, тогда как для ИЖС она сохранится на уровне 6%. В Москве, Санкт-Петербурге, Московской и Ленинградской областях разрыв ещё больше: 12% и 10% соответственно против тех же 6% по ипотеке на частные дома», — сказала спикер.
При этом массовой переориентации покупательского спроса с квартир на частные дома только из-за ставки, на её взгляд, ожидать не стоит.
«Это всё-таки разные сценарии жизни. При выборе ИЖС человек оценивает не только ежемесячный платёж по кредиту, но и стоимость участка, строительства и последующего содержания дома, сроки реализации проекта, транспортную доступность, инфраструктуру, коммуникации. Семья, которой принципиально важно жить в городе рядом со школами, работой и привычной инфраструктурой, вряд ли откажется от квартиры исключительно ради более низкой ипотечной ставки», — уточнила Анастасия Андрейчук.
Однако для тех, кто уже рассматривал загородный формат, но выбирал между квартирой и домом, по её словам, новые условия действительно могут изменить экономику решения — ведь разница в ставке в несколько процентных пунктов на длинном горизонте кредита является существенной.
Партнёр по развитию проекта клубного посёлка «39/19» Мария Фёдорова видит в решении Минфина более глубокий контекст, который выходит за рамки демографической логики.
«Сохранение ставки для ИЖС на уровне 6% помогает переориентировать девелоперов на строительство объектов в пригородах мегаполисов. Например, в черте Петербурга свободных пятен под типовую застройку практически не осталось. В пределах КАД типовые проекты ниже бизнес-класса уже не разместить. При этом стоимость земли в Ленобласти существенно ниже», — уточнила специалист.
Согласно её оценке, ставка 6% на частное домостроительство становится финансовым стимулом, который делает загородные проекты привлекательными для массового покупателя — и девелоперам становится выгодно выходить туда, где земля дешевле и ещё доступны площадки.
«В результате крупные девелоперы будут осваивать большие массивы, подводить инфраструктуру, готовить проекты, а затем продавать их мелким застройщикам или реализовывать поэтапно. По сути, создаётся рынок инфраструктурно подготовленной земли: крупный игрок берёт на себя риски и капитальные затраты на инженерию, а мелкий получает площадку под ИЖС или малоэтажку с уже понятной экономикой», — заключила Мария Фёдорова.