ЦБ оставил ключевую ставку неизменной: подорожает или подешевеет ипотека
Решение регулятора сохранить ставку заставит банки удержать ставки по ипотеке на текущих значениях или пойти на незначительное снижение — на 0,2–0,3 п.п.
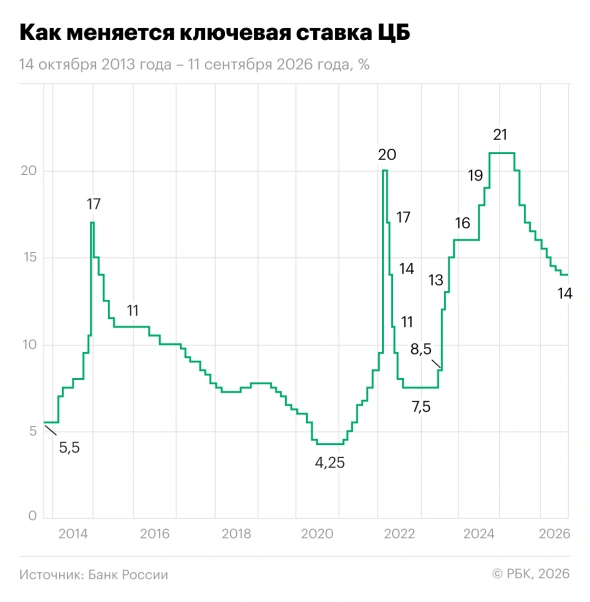
На заседании в пятницу, 11 сентября, Банк России сохранил ключевую ставку на уровне 14%. Решение о сохранении показателя регулятор принял впервые с апреля 2025 года. До этого на протяжении более чем года ЦБ последовательно смягчал денежно-кредитные условия.
Как отразится решение регулятора на ипотечном рынке — разбираемся вместе с аналитиками.
Как могут измениться ставки
После июльского заседания Банка России, когда ключевая ставка опустилась на 0,25 п.п., средние ставки по рыночной ипотеке почти не изменились и остаются в районе 18,7% годовых. Решение регулятора заставит банки удержать ставки по ипотеке на текущих значениях, считают аналитики, опрошенные «РБК Недвижимостью», хотя они и допускают некоторую корректировку в сторону снижения. По словам аналитика ФГ «Финам» Игоря Додонова, сегодня ЦБ ожидаемо не стал менять ключевую ставку, оставив ее на уровне 14% годовых, а также сохранил нейтральный сигнал в отношении своих будущих намерений по ДКП.
«Дальнейшие решения по монетарной политике будут приниматься в зависимости от динамики инфляции и инфляционных ожиданий, а также ряда других факторов. В связи с этим я бы не ждал каких-то значимых корректировок банками рыночных ипотечных ставок, которые пока, скорее всего, продолжат оставаться относительно стабильными», — сказал Додонов.
Похожую точку зрения озвучили аналитики НРА. «Поскольку ключевая ставка осталась неизменной и стоимость фондирования для банков останется стабильной, мы не ожидаем какого-либо пересмотра ставок на ипотечном рынке, соответственно, спрос останется в рамках сезонных тенденций», — поделился прогнозом управляющий директор рейтинговой службы НРА Сергей Клисенко.
Директор по банковским рейтингам «Эксперт РА» Екатерина Щурихина помимо сохранения допускает незначительное снижение ставок по ипотеке — на 0,2–0,3 п.п. в ближайший месяц. «Кредитные организации с начала цикла смягчения ДКП снижали ипотечные ставки более медленными темпами, чем уменьшался «ключ», отражая в своих предложениях сохранение жестких риск-политик при нестабильных макроэкономических условиях», — пояснила Щурихина. По ее мнению, изменения ставок можно ожидать прежде всего в сегменте вторичного жилья, поскольку рынок новостроек в значительной степени покрывается льготными программами, по которым сохраняются низкие ставки.
В то же время рост ставок по ипотеке на фоне сохранения ключевой ставки аналитики исключают. «Каких-то явных причин повысить рыночные ипотечные ставки на фоне сегодняшнего решения ЦБ я не вижу. Скорее они будут оставаться стабильными», — пояснил аналитик «Финама».
Спрос будет расти в рамках сезонности
По мнению аналитиков, решение регулятора сохранить ключевую ставку не окажет сильного влияния на спрос на ипотеку в ближайший месяц — он будет расти постепенно. «Спрос на ипотеку в сентябре—октябре будет продолжать увеличиваться в силу сезонности, а также в силу того, что ставки стали несколько ниже», — пояснила старший директор группы рейтингов финансовых институтов АКРА Ирина Носова. Кроме того, на фоне ожиданий рынка в отношении возможного возобновления роста ставок часть граждан может поторопиться оформить ипотеку, добавила Носова.
Гораздо больший эффект может оказать планирующееся с октября ужесточение условий по семейной ипотеке. По словам Екатерины Щурихиной, в связи с ожидаемым после 1 октября 2026-го пересмотром условий по семейной ипотеке спрос на льготные ссуды со стороны желающих взять кредит по более благоприятным прежним условиям будет сохраняться на высоком уровне. «Выдачи рыночных кредитов будут показывать небольшой рост на фоне накопленного навеса отложенного спроса, несмотря на сохранение высоких ставок», — добавила аналитик.
Что происходит со спросом на ипотеку?
Тем временем спрос на ипотеку в этом году опережает прошлогодние показатели. По данным аналитиков ВТБ, за восемь месяцев россияне оформили жилищные кредиты на общую сумму 2,9 трлн руб., что на 30% выше аналогичного периода прошлого года. Основным драйвером стала рыночная ипотека — ее доля по итогам августа составила 59% от общего числа сделок против 29% в январе. В банке отмечают, что заемщики больше не откладывают покупку в ожидании лучших условий, а действуют в текущей реальности. Это меняет саму логику спроса — он становится менее чувствительным к ставкам и более зависимым от финансовых стратегий.
Фото: Oleg Elkov / Shutterstock / FOTODOM